Domain brustplatte.de kaufen?
Wir ziehen mit dem Projekt
brustplatte.de um.
Sind Sie am Kauf der Domain
brustplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brustplatte.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **


Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
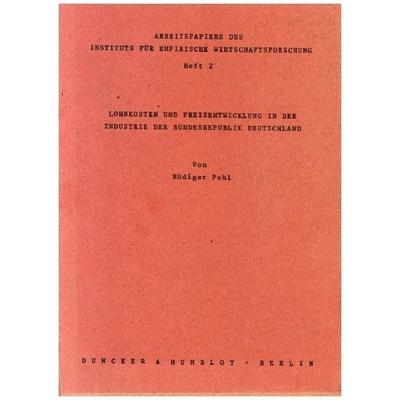
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
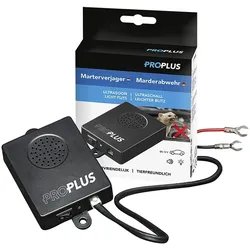
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **


Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Motivationsorientierte Anreizgestaltung bei Senkung der Lohnkosten, Taschenbuch von Jana Pawelko, GRIN, 978-3-638-65661-0Motivationsorientierte Anreizgestaltung Bei Senkung Der Lohnkosten, Taschenbuch Von Jana Pawelko, Grin, 978-3-638-65661-0, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klippert Körperschutz und -pflegeDie Reihe Klippert bietet ein systematisches Kompetenztraining nach der Methodik von Dr. Heinz Klippert. Die Schüler bearbeiten anhand fertig ausgearbeiteter Unterrichtseinheiten mit Stundenbildern und dazu passenden Kopiervorlagen/Arbeitsblättern methodisch verschiedenste Facetten eines Themas und trainieren so wichtige übergeordnete Kompetenzen. Sie lernen dabei vor allem selbstständig und eigenverantwortlich zu arbeiten. Lehrkräfte werden so zunehmend entlastet und haben mehr Zeit, sich intensiv um einzelne Schüler zu kümmern. Die Themen dieses Downloads:- Körperschutz und Pflege - 4 fertige Stunden zum Thema Körper Inhaltliche SchwerpunkteKlippert-MethodikLernspiraleMakrospiraleKooperationOffener UnterrichtEigenverantwortliches LernenSchülerorientierungTransferSelbsttätigkeit5,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.